Obtenir l’accord d’une banque ne suffit pas toujours à sécuriser un projet immobilier lorsque l’on vit à l’étranger. Immoneos, communauté spécialisée dans l’investissement immobilier des Français expatriés, alerte sur un point encore trop souvent examiné tardivement : l’assurance emprunteur.
À travers les expériences partagées par ses membres et les dossiers suivis par un courtier partenaire, Immoneos constate que le pays de résidence peut compliquer l’accès à une assurance, voire provoquer le blocage d’un financement pourtant déjà accepté par la banque.
Immoneos constate des crédits accordés mais impossibles à finaliser
Deux dossiers récents illustrent cette situation. Dans le premier, un couple installé en Malaisie obtient un accord bancaire pour un prêt de 700 000 euros, destiné à financer une résidence secondaire en France.
Après plusieurs mois de négociations, le crédit est validé. Mais au moment d’assurer l’emprunt, le pays de résidence devient un obstacle : peu d’assureurs acceptent de couvrir les emprunteurs domiciliés en Malaisie et le montant du financement nécessite par ailleurs des examens médicaux.
Un autre investisseur, résidant aux Émirats arabes unis, rencontre une difficulté comparable. Sa banque accepte un financement de 350 000 euros destiné à un investissement locatif réalisé via une SCI, mais ne peut lui proposer de couverture adaptée. Deux assureurs sollicités refusent ensuite le dossier, notamment en raison du contexte géopolitique associé au pays de résidence.
Pour les expatriés, ces situations mettent en évidence une distinction importante : un emprunteur jugé finançable par une banque n’est pas nécessairement assurable dans les mêmes conditions.
L’assurance emprunteur des expatriés dépend aussi du pays de résidence
L’âge, l’état de santé, le montant emprunté ou encore les garanties demandées figurent parmi les critères habituellement associés à l’assurance d’un crédit immobilier. Pour les non-résidents, la localisation géographique vient s’ajouter à cette liste.
D’après les dossiers traités par le courtier partenaire recommandé par des membres d’Immoneos, environ 30 % des dossiers de non-résidents rencontreraient des difficultés de placement de leur assurance en raison du pays de résidence. Le phénomène concernerait particulièrement certains pays du Moyen-Orient et d’Asie.
Certaines banques ne disposent par ailleurs pas de contrat groupe permettant de couvrir des emprunteurs domiciliés en dehors de l’Union européenne. La recherche d’une assurance individuelle ou d’une délégation d’assurance peut alors devenir indispensable à la finalisation du financement.
Immoneos recommande d’anticiper la question de l’assurance
Face à ces difficultés, l’anticipation constitue un enjeu important. Avant même de finaliser les négociations avec la banque, les expatriés ont intérêt à vérifier si leur pays de résidence est accepté par les assureurs susceptibles d’intervenir sur leur dossier.
Il est également préférable de ne pas considérer automatiquement que l’assurance groupe proposée par une banque française sera accessible à un non-résident. Identifier suffisamment tôt des intermédiaires et assureurs familiers des profils internationaux permet de limiter le risque de découvrir un blocage alors que la transaction immobilière est déjà engagée.
Les données d’Immoneos révèlent les difficultés rencontrées par les non-résidents
L’alerte lancée par Immoneos repose notamment sur les échanges intervenus au sein de sa communauté. Depuis 2022, celle-ci comptabilise plus de 6 600 publications et 53 500 échanges.
Parmi eux, 138 fils de discussion portent spécifiquement sur l’assurance emprunteur. Selon Immoneos, près de la moitié font état d’un refus, d’une impossibilité de souscrire ou d’un autre blocage, souvent associé au lieu de résidence de l’emprunteur.
Ces témoignages permettent également d’identifier des difficultés qui peuvent apparaître après la souscription du crédit. Un changement de pays de résidence, par exemple, peut modifier la relation avec la banque ou les possibilités de changer d’assurance.
Une problématique qui dépasse le seul refus d’assurance
L’assurance emprunteur ne constitue toutefois pas uniquement un risque de blocage. Une fois une solution adaptée identifiée, elle peut aussi représenter un poste d’optimisation du coût du crédit.
Toujours selon les dossiers suivis par le courtier partenaire cité par Immoneos, le remplacement d’une assurance existante par une délégation ferait apparaître des économies de l’ordre de 25 à 30 % dans certains dossiers. Pour de nouveaux financements, l’écart avec le contrat groupe de la banque pourrait atteindre 40 %.
Ces chiffres correspondent aux dossiers observés par cet intermédiaire et ne constituent donc pas une estimation applicable à l’ensemble des emprunteurs expatriés.
Immoneos veut mieux informer les expatriés qui investissent en France
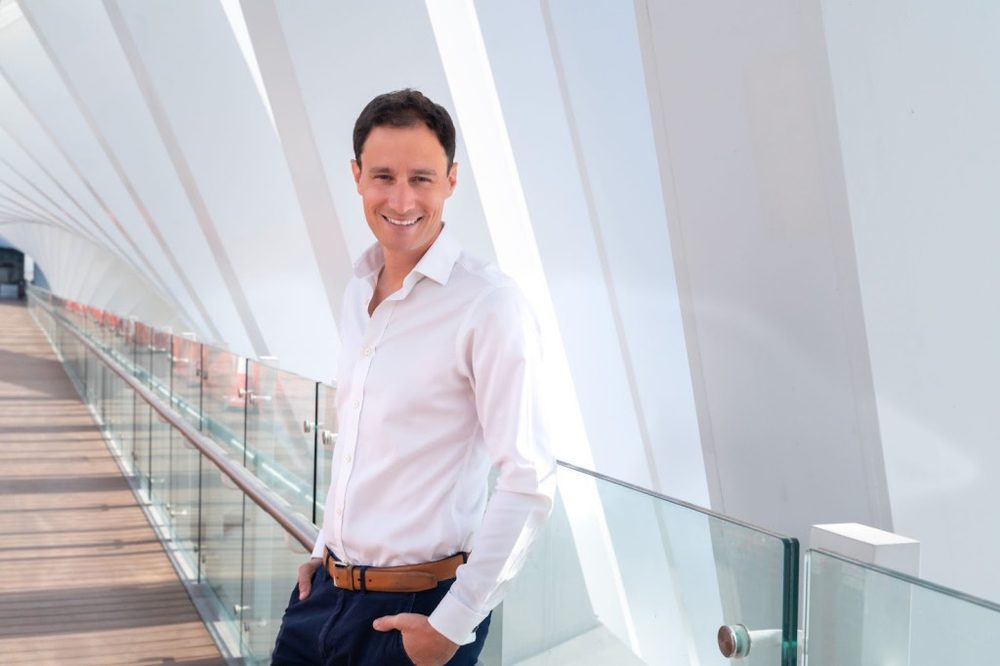
Pour William Demoustier, gérant d’Immoneos, l’erreur consiste notamment à considérer l’obtention du crédit comme l’ultime étape du financement. Chez les non-résidents, l’assurance peut encore remettre en cause le calendrier du projet, alors même que la banque a donné son accord.
C’est précisément sur ce type de difficulté que Immoneos entend faire jouer l’expérience collective de ses membres. La communauté rassemble aujourd’hui plus de 38 000 personnes autour des problématiques liées à l’investissement immobilier depuis l’étranger.
Financement, fiscalité, assurance, comptabilité, recherche d’un bien ou gestion locative à distance : les investisseurs expatriés doivent composer avec des contraintes qui ne se présentent pas toujours de la même manière que pour un résident français.
Immoneos mise sur les retours d’expérience des expatriés
Créée par des expatriés il y a six ans et reprise en octobre 2025 par William Demoustier, après douze années passées à l’étranger, Immoneos cherche à structurer ces retours d’expérience pour mieux identifier les difficultés propres aux investisseurs non-résidents.
L’assurance emprunteur en fournit aujourd’hui une illustration concrète. Lorsqu’un crédit de plusieurs centaines de milliers d’euros peut être accepté sans que sa couverture soit encore sécurisée, vérifier l’assurabilité du dossier en amont devient une étape à part entière du projet immobilier.
Pour les Français établis à l’étranger souhaitant investir en France, l’enjeu consiste donc à ne plus traiter l’assurance comme une simple formalité intervenant après l’accord bancaire. L’alerte d’Immoneos invite au contraire à l’intégrer dès les premières étapes de la recherche de financement.